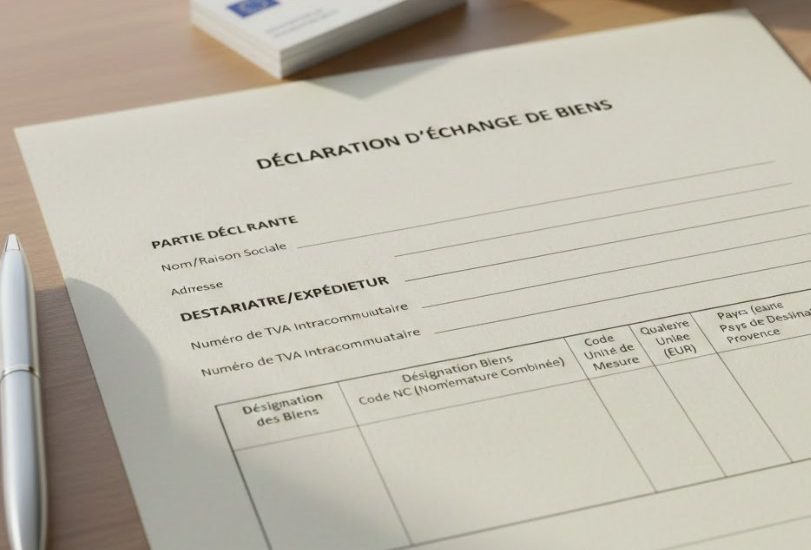
La déclaration d’échanges de biens (DEB) est un document clé dans le cadre du commerce intracommunautaire au sein de l’Union européenne. Obligatoire pour de nombreuses entreprises assujetties à la TVA, elle permet de recenser les transactions de biens entre États membres. En 2025, la complexité des échanges et l’évolution de la réglementation exigent une vigilance accrue dans le traitement de la DEB. Les entreprises doivent ainsi maîtriser les règles, les obligations et les bonnes pratiques afin de garantir la transparence et la conformité fiscale. Ce guide vous permettra d’appréhender les aspects essentiels de la DEB en moins de cinq minutes, en simplifiant les obligations et en soulignant l’importance d’une gestion rigoureuse.
Notion de la DEB
La déclaration d’échanges de biens est un document se rapportant à toutes les transactions de marchandises entre les États membres de l’Union européenne. Elle contribue à réguler les flux commerciaux internes et à garantir une application uniforme de la fiscalité.
Cadre légal de la DEB
La réglementation européenne stipule que toute entreprise assujettie à la TVA et générant des échanges intracommunautaires doit soumettre cette déclaration. Par ailleurs, elle inclut à la fois les livraisons et les acquisitions, lorsqu’elles dépassent des seuils établis par les autorités compétentes.
Processus de soumission
Pour réaliser une DEB, les entreprises passent par la procédure Intrastat. Ce système statistique permet de recueillir des données précises sur les échanges pour alimenter les statistiques de l’UE. La déclaration doit être effectuée mensuellement, avant le 15 du mois suivant.
Obligations réglementaires
Les entreprises doivent prêter une attention particulière aux obligations qui découlent de la réglementation douanière et fiscale européenne.
Nature des obligations
Lors de la réalisation de la DEB, plusieurs éléments doivent être inclus :
- La nature des marchandises
- Les quantités et valeurs associées
- Les codes commerciaux
Risques d’erreurs
Des omissions ou inexactitudes dans la DEB peuvent conduire à des sanctions financières. De plus, des contrôles approfondis peuvent être engagés par les autorités fiscales en cas d’anomalies détectées.
Étapes de préparation d’une DEB
La déclaration d’échanges de biens ne s’improvise pas. Elle requiert un processus rigoureux avec plusieurs étapes à respecter.
Collecte des données commerciales
En premier lieu, il faut identifier toutes les transactions valides. Cela nécessite une bonne gestion des ventes et des achats intracommunautaires.
Vérification des seuils et saisie des données
Les entreprises doivent ensuite contrôler les volumes et des valeurs des transactions pour déterminer si elles doivent soumettre la déclaration. S’ils en ont l’obligation, elles doivent remplir les informations sur la plateforme appropriée.
Validation et transmission
Après la saisie des données, il faut valider les informations avant de procéder à l’envoi électronique, avec un accusé de réception à conserver pour d’éventuels contrôles futurs.
Impact sur la comptabilité et la fiscalité
La DEB a des répercussions significatives sur la gestion de la TVA au sein de l’UE.
Rôle de la DEB dans le contrôle fiscal
Les données fournies par les déclarations alimentent le système de contrôle des administrations fiscales. Ces dernières s’assurent de la concordance des déclarations entre différents opérateurs, afin de déceler toute incohérence.
Gestion des crédits de TVA
Les informations issues de la DEB permettent également d’identifier les flux soumis à exonération de TVA. Cela aide à optimiser la gestion des crédits de TVA liés aux échanges au sein de l’UE.
Évolutions à anticiper pour 2025
Les années à venir s’annoncent riches en changements pour la DEB. 2025 se profilent avec des ajustements réglementaires importantes.
Adaptation des seuils de déclaration
Les seuils de déclaration pourraient être revalorisés, ce qui élargirait le cercle des entreprises concernées par cette obligation. Cette évolution dépendra de la politique commerciale de l’UE.
Technologie et digitalisation
Les systèmes de déclaration évolueront aussi grâce à une utilisation accrue de la télédéclaration. Les entreprises sont encouragées à mettre à jour leurs systèmes informatiques pour garantir la conformité à ces nouvelles exigences.
Pratiques recommandées pour une DEB efficace
Pour optimiser la gestion de la DEB, les entreprises peuvent adopter quelques pratiques judicieuses.
Automatisation du suivi
L’utilisation de logiciels de gestion intégrée, tels que des ERP qui incluent des modules de suivi des échanges intracommunautaires, peut améliorer la qualité des données.
Formation continue des équipes
Il est important d’organiser des formations régulières pour les équipes en charge de la comptabilité et des ventes, afin de les informer sur les législations en cours.
Veille réglementaire
Une veille active sur l’évolution des règles fiscales et commerciales permettra de réagir rapidement aux changements qui peuvent impacter les pratiques comptables au sein de l’entreprise.
En somme, la gestion de la déclaration d’échanges de biens est un enjeu stratégique pour les entreprises engagées dans le commerce intracommunautaire. La complexité croissante de ce processus impose souvent de faire appel à des professionnels qualifiés, comme MBS Douane. Leur expertise permettra de naviguer dans la législation tout en assurant une conformité optimale.